Data aktuelt pr. 11.11.2026; tilladelsesoplysningerne er kontrolleret mod Spillemyndighedens liste over spiludbydere med tilladelse.
En digital tegnebog er en mellemstation, ikke et væddemål. Pengene lander hos Skrill først og hos bookmakeren bagefter, og på den omvej tager tegnebogen sin egen betaling. Skrills egen gebyroversigt viser 2,50 % ved indbetaling til en Skrill-konto med de globale betalingsmetoder Visa, Mastercard, Diners og JCB, og 2,80 %, dog mindst 3,50 EUR, når pengene senere skal videre fra Skrill til en bankkonto.
 Skrill Limited og Paysafe Financial Services Limited er begge autoriseret af den britiske Financial Conduct Authority (FCA) efter Electronic Money Regulations 2011.
Der ligger hele sagen. Spørgsmålet om hvilken bookmaker der tager Skrill er nemt at svare på; spørgsmålet om hvad det koster at bruge tegnebogen som gennemgangsled er det, der bliver overset, fordi indbetalingsgebyret betales på et tidspunkt og i en valuta, som ikke står på nogen væddemålskupon.
Vi har holdt os til de bookmakere, der står på Spillemyndighedens liste over spiludbydere med tilladelse til væddemål, og læst deres egne vilkår og deres egne app-beskrivelser. Det er de eneste kilder, der findes i denne branche, som ikke er markedsføring. Ordningen er den danske tilladelsesmodel, og den er ikke en formalitet: 28 % af bruttospilleindtægten går til staten, spilleren sætter sin indbetalingsgrænse før første spil, og ROFUS virker kun på det licenserede marked.
Indholdsfortegnelse7
- Hvem fører tilsyn, og hvad betyder tilladelsen for pengene på kontoen
- Selvudelukkelse, spillevaner og forebyggelse: de værktøjer der følger af tilladelsen
- Udbetalingstid, transaktion og betalingskort: pengenes vej fra konto til lomme
- Bedømmelsen af de tre udvalgte bookmakere: kriterier, spredning og hvad de enkelte tal dækker
- Overblik: grundprincippet bag det danske marked og hele billedet samlet
- De udvalgte bookmakere og hvad deres vilkår viser
- Ofte stillede spørgsmål
Hvem fører tilsyn, og hvad betyder tilladelsen for pengene på kontoen
Den danske spillelovgivning er ikke et forbudssystem. Den er et tilladelsessystem, og det er hele forskellen, når man vælger, hvor pengene skal ligge.
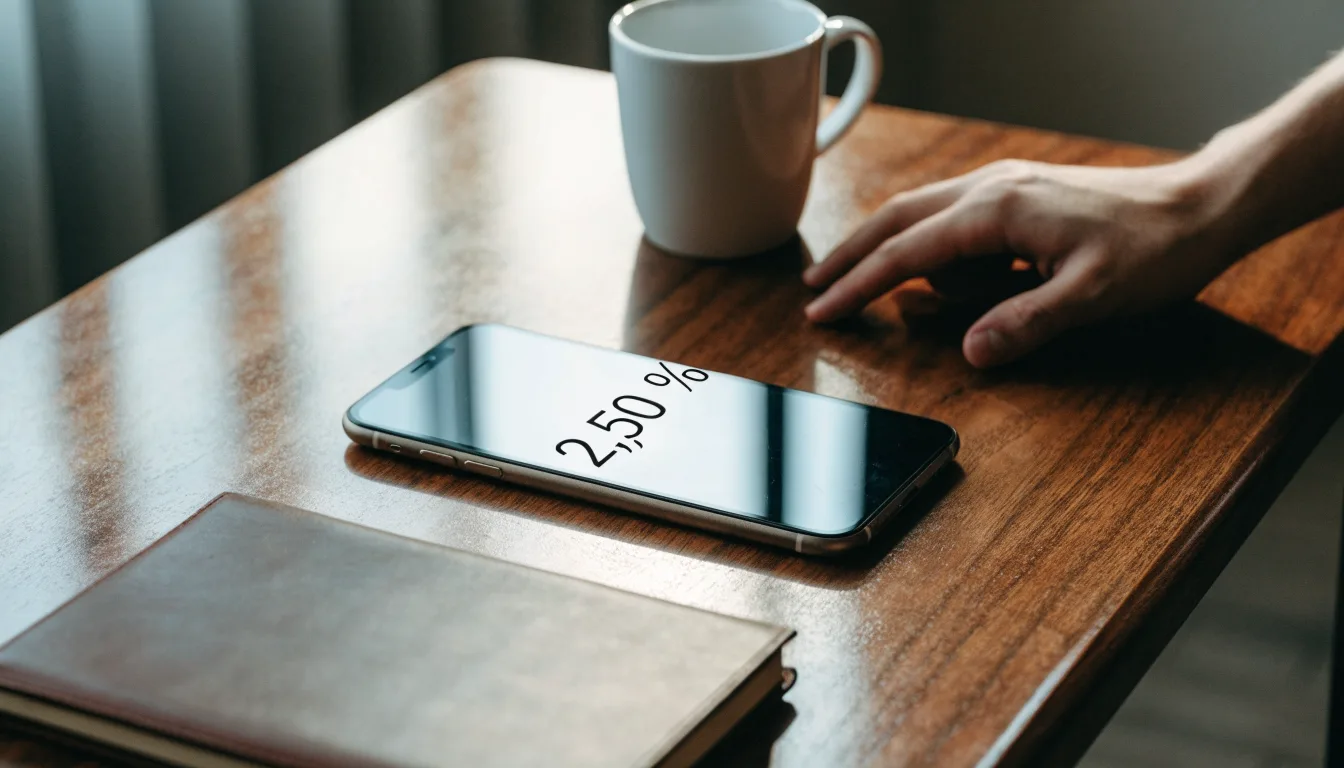 Skrills gebyroversigt angiver et indbetalingsgebyr på 2,50 % ved indbetaling til en Skrill-konto med de globale betalingsmetoder Visa, Mastercard, Diners og JCB.
Spilleloven er den samlede lov om spil, senest bekendtgjort i en konsolideret udgave af 22. september 2025, og den administreres af Spillemyndigheden under Skatteministeriet. Myndigheden udsteder tilladelser, fører tilsyn, driver ROFUS og hjælpelinjen StopSpillet og offentliggør den liste, der afgør, om en udbyder overhovedet må tage imod en dansk indsats. Siden den delvise liberalisering i 2012 har private operatører haft adgang, og staten har ikke monopol på væddemål.
Væddemål er en selvstændig tilladelse efter § 11, og online kasino er en anden efter § 18. Et navn på listen over tilladelsesindehavere viser derfor ikke i sig selv, at der må spilles på et væddemål. Ordningen er opdelt, og opdelingen betyder noget for den, der leder efter en bookmaker og ikke efter et casino: et brand kan være mærket af tilsynet og alligevel kun have kasinotilladelsen. At stå i en sammenligning er under ingen omstændigheder en tilladelse.
Tilladelsen sidder på et selskab, ikke på et varemærke. Det er den mest undervurderede detalje på hele markedet. Bwin udbydes af ElectraWorks Limited, Betinia af Denix Limited, Mr Green af Mr. Green Limited, ComeOn af Syreni Limited, og Unibet af Unibet (Denmark) Limited. Ingen af de selskabsnavne står på forsiden af spillets app. Navnene står på tilladelsen, og det er dér, de skal læses.
En tilladelse til væddemål løber i op til fem år ad gangen. Listen offentliggør ingen gyldighedsdatoer. Det gør spørgsmålet »har denne udbyder tilladelse?« til et spørgsmål, man stiller i nutid, hver gang, og ikke et man har svaret på én gang for alle. Tilladelser flytter sig også: LeoVegas.dk blev fra 9. september 2026 udbudt under en ny dansk tilladelse med Roar Vegas Limited som indehaver, og LeoVegas Gaming Plc drev fra den dato ikke længere spillevirksomhed i Danmark. Samme domæne, nyt selskab, ny tilladelse. Hvad der ikke ændrede sig, var spillernes konti.
Toppen af et websteds navn beviser ingenting. Det er fristende at tænke, at et .dk-domæne er et kvalitetsstempel, men listen over tilladelser indeholder også .com-navne, og et domæne, der ikke er nævnt for en tilladelsesindehaver, er ikke dækket af dennes tilladelse. To domæner optræder i øvrigt under to forskellige selskaber på samme tid: leovegas.dk under Roar Vegas Limited og LeoVegas Gaming Plc, expekt.dk under LeoVegas Gaming Plc og MGMNordic Limited. Ejerforholdene er altså ikke et pyramidespil, man gætter sig til — de står skrevet.
Ulovligt spil er et strafferetligt anliggende, ikke en privatsag. At udbyde, afholde eller levere spil i Danmark uden tilladelse kan straffes med bøde eller fængsel i op til seks måneder, og i skærpende tilfælde i op til et år. Selskaber kan drages til ansvar, formidling af deltagelse i ulovligt spil er en bødeforseelse, og det er også en bødeforseelse at reklamere for en udbyder uden tilladelse. Den praktiske håndhævelse foregår ved DNS-blokering: myndigheden beder udbyderen om at stoppe, og hvis det ikke sker, beder man teleudbyderne om at blokere efter en domstolskendelse. Besøgende ser derefter en side, der fortæller, at webstedet er ulovligt og blokeret af myndigheden. Den 19. august 2026 oplyste myndigheden, at man efter en kendelse af 8. juli 2026 havde fået blokeret 98 websteder, og at der siden 2012 er blokeret 870.
Effektiviteten har været kritiseret. Rigsrevisionen kaldte i april 2025 indsatsen utilfredsstillende for perioden 2020-2024 og målte i gennemsnit 14,5 måneder fra et websted blev fundet, til det blev blokeret. Den juridiske stilling er klar; hastigheden er den svage side. Det er værd at have i baghovedet, når en udbyder uden dansk tilladelse ligger højt i søgeresultaterne.
En direkte henvendelse til danske spillere behøver ikke at stå i en annonce. Et websted anses for at være rettet mod Danmark, hvis det viser dansk sprog, dansk valuta, Dannebrog, markedsføring målrettet danskere, betalingskort der kun virker i Danmark, dansk kundeservice eller et væddemålsudbud rettet mod danske spillere, for eksempel kampe i lavere danske rækker. Det er myndighedens egne indikatorer.
Tilsynet i praksis: listen, mærket og den danske landekode
Tilladelseslisten er det arbejdsredskab, en spiller faktisk kan bruge. Myndigheden offentliggør den som en søgbar liste over spiludbydere med tilladelse, hvor hver række viser selskabets navn, de registrerede domæner og hvilke spiltyper tilladelsen dækker.
Tallene på den liste flytter sig, og det er i sig selv en oplysning. Da den blev læst den 26.-27. oktober 2026, viste den 92 resultater og 30 indehavere af tilladelsen til væddemål, hvoraf to havde en indtægtsbegrænset tilladelse, og 26 af de 30 havde også online kasino. Årsrapporten for 2025 talte 27 væddemålstilladelser i 2025. Antallet er altså ikke et fast tal, man kan regne med; listen er autoriteten, og den ændrer sig.
Det tal gør en anden pointe tydelig. En liste med 30 indehavere af væddemålstilladelse er ikke det samme som 30 bookmakere med et fyldigt sportsudbud, og en række af dem er kasino-først-brander, der har et sportsbook ved siden af hovedforretningen. Den danske tilladelsesliste er et svar på, hvem der må; den er ikke et svar på, hvem der er god.
Selve mærkningen er et krav, ikke en høflighed. Forsiden skal bære oplysningen om, at udbyderen har tilladelse fra og føres tilsyn med af Spillemyndigheden, sammen med myndighedens mærke. Derudover kræver loven en 18+-angivelse, oplysning om ansvarligt spil, en selftest, kontaktoplysninger til danske behandlingssteder, hjælpelinjen og oplysninger om ROFUS. Et manglende mærke er ikke en juridisk detalje, man kan overse; det er den slags, der kan ses på forsiden uden at åbne vilkårene.
Hjælpen har et nummer. StopSpillet kan kontaktes på 70 22 28 25, mandag til torsdag kl. 9-21 og fredag kl. 9-17, samtalen er fortrolig, og der gives vejledning videre til gratis behandling. Gratis behandling findes også hos Center for Ludomani. Det er de adresser, der gælder, uanset hvilket brand der står øverst i en sammenligning, og de gælder i øvrigt også for den, der er frivilligt udelukket og alligevel sidder med lysten.
Den udenlandske udbyder findes i søgeresultaterne og har ingen stilling i Danmark. En udenlandsk tilladelse giver ikke adgang til det danske marked, den giver ikke ROFUS-forbindelse, og den giver ikke de forbrugerbeskyttelsesregler, der følger af en dansk tilladelse. En dansk spiller, der har udelukket sig selv, kan ikke regne med, at et websted uden dansk tilladelse afviser indsatsen. Det er ikke en moralisering; det er den konkrete følge af et register, der kun forbinder danske tilladelsesindehavere.
Selvudelukkelse, spillevaner og forebyggelse: de værktøjer der følger af tilladelsen
Risikoen ved at samle flere bookmakere under én tegnebog er ikke teknisk, den er psykologisk. Skrills balance kan holde til et indskud mere, efter at indbetalingsgrænsen hos bookmakeren er brugt op. Det er den ene praktiske grund til, at beskyttelsesværktøjerne er en del af denne artikel og ikke en fodnote.
Indbetalingsgrænse, midlertidig konto og kravet om CPR
Indbetalingsgrænsen sættes af spilleren selv, før der kan spilles. Bekendtgørelsen om online væddemål kræver, at spilleren vælger en grænse pr. dag, uge eller måned, og at udbyderen ikke på forhånd fastsætter andre beløb end en øvre grænse. Unibet følger mønsteret i sine egne regler og vilkår: ved oprettelsen skal spilleren sætte en indbetalingsgrænse pr. dag, uge eller måned.
Myndigheden har præciseret læsningen. Dag betyder kalenderdag, uge betyder mandag til søndag, og måned betyder kalendermåneden. En rullende grænse, der regnes fra det tidspunkt, man indbetalte, er ikke i overensstemmelse med reglerne. Udbetalinger modregnes ikke i grænsen, og en sænkning slår igennem med det samme. En hævning af en tidligere sat grænse kan derimod først få virkning efter tidligst 24 timer.
Kalenderdefinitionen er ikke bureaukratisk pedanteri. En spiller, der sætter 500 kr. om ugen, og som indbetaler søndag aften og mandag morgen, har brugt to forskellige ugers grænser og ikke ét beløb. Det er forskellen mellem en grænse, der virker, og en grænse, der ser ud som om den gør.
Før identiteten er verificeret, findes der kun en midlertidig spilkonto. Der må indbetales højst 10.000 kr. og intet udbetales. Kontoen lukkes, hvis dokumenterne ikke er sendt inden 30 dage, og ved lukningen tilbagebetales kun det indskud, der endnu ikke er spillet op, mens gevinsterne tilfalder udbyderen. Det er en af de regler, der koster noget reelt, hvis man lader den ligge: den vindende konto, der aldrig blev verificeret, er ikke længere spillerens.
Oprettelsen er personlig og elektronisk. Der spilles med navn og CPR-nummer eller en tilsvarende identifikator, kun fysiske personer kan være kunder, og ingen må spille på en andens vegne. En elektronisk identifikation — i praksis MitID med et sikkerhedsniveau svarende til »betydelig« eller højere — bruges ved oprettelsen, ved første login fra en ny enhed og når identitetsoplysningerne ændres. Indbetalinger, udbetalinger og skift af betalingsmiddel kræver elektronisk ID eller stærk kundeautentificering. NordicBet opretter kontoen direkte i appen med MitID og skriver selv, at appen kun er for brugere over 18 år. Hos Expekt sker det samme med MitID, kundeservice er på dansk, og betalingsløsningerne omfatter MobilePay og Visa. Ingen af de tre oplysninger er et særkende for brandet; de er den danske ordinære vej ind.
Mindstealderen er 18 år efter spilleloven, og udbyderen må ikke give spilleren kredit. Der findes ingen lovbestemt grænse pr. indsats eller pr. væddemål på online væddemål, og der findes ingen national indskudsgrænse ud over den, spilleren selv sætter; den enkelte udbyder sætter sine egne maksimale indsatser. Den 16-årsgrænse, der findes i loven, gælder landbaseret lotteri og klasselotteri og rører ikke væddemål.
ROFUS, udelukkelse og den hjælp der findes
ROFUS er det register, der binder udelukkelsen til alle danske tilladelsesindehavere på én gang: online væddemål og kasino, landbaserede casinoer og fysiske væddemålsforretninger. Perioderne er 24 timer, 1, 3 og 6 måneder eller permanent. En midlertidig udelukkelse kan ikke slettes, og en permanent kan kun ophæves efter spillerens egen anmodning, tidligst et år efter registreringen, med spillerens bekræftelse mellem 7 og 30 dage efter anmodningen.
Tilladelsesindehaverne kontrollerer registeret ved oprettelsen, hvor en registreret spiller afvises, og ved hvert login, hvor spillet nægtes. Der sendes ingen markedsføring til en registreret spiller. Den 1. august 2026 var 73.500 spillere registreret. Det tal er et bevægeligt tal, og det er samtidig det mest konkrete udtryk for, hvor mange danskere der har taget beskyttelsen i brug.
Udelukkelse findes også som et selvstændigt redskab hos den enkelte udbyder. Hver tilladelsesindehaver tilbyder en midlertidig udelukkelse på ikke under 30 dage med en valgfri afkølingsperiode på 24 timer, og derudover en endelig udelukkelse, hvorefter spilleren tidligst kan oprette sig igen et år efter lukningen. Danske Spils Oddset-app henviser da også til ROFUS og til hjælpelinjen StopSpillet i sin app-beskrivelse. Det er den oplysning, en kunde faktisk kan støde ind i uden at lede.
Lovens opmærksomhedspligt lægger ansvaret på udbyderen og ikke på spilleren. Udbyderen skal kende spillerens mønstre, handle mod problematisk spil og opbevare adfærds- og risikodata i fem år. Det sidste er ikke en arkivarisk detaljE. En udbyder, der overvåger for dårligt, kan blive politianmeldt af myndigheden; den 21. maj 2026 meldte Spillemyndigheden 25syv A/S til politiet for utilstrækkelig løbende overvågning af kunder i sit landbaserede væddemålsudbud. Brandet Bet25 har fortsat tilladelse. En tilladelse er en ramme, ikke en garanti for, at rammen overholdes.
En tilladelse kan også forsvinde i praksis. Jackpotbet A/S havde tilladelse til online kasino og væddemål, gik i rekonstruktion i maj 2026 og står ikke på listen for 2026; spillerne blev henvist til at gøre krav gennem rekonstruktionsadvokaterne. Det er værd at huske, at en dansk tilladelse ikke er en garanti for indskud eller udbetaling. Den giver adgang til ROFUS, indbetalingsgrænser og tilsyn, men den er stadig en ramme om et selskab, der kan gå ned.
Klager har en frist, man kan regne med. Klager behandles så hurtigt som muligt, og efter 14 dage skal der gives en oplysning om, hvor lang behandlingstiden forventes at blive. Lukkes kontoen, skal saldoen udbetales inden fem arbejdsdage og uden gebyr. Det er den ene frist i hele dette materiale, hvor udbyderen har en pligt til at betale noget tilbage inden for en nærmere bestemt tid, og den er værd at kunne huske.
Udbetalingstid, transaktion og betalingskort: pengenes vej fra konto til lomme
NemKonto er den tyske … nej, NemKonto er den danske detalje, der afgør, hvor hurtigt pengene faktisk er i hånden. Flere tilladelsesindehavere udbetaler kun til spillerens NemKonto, og det er en oplysning, der ikke står i en bonusannonce.
Gennemgangsleddet kan koste mere end spillet
Tegnebogens gebyroversigt er den mest oversete prisliste i denne sammenhæng, og den er samtidig den eneste prisliste, der er ens for alle danske bookmakere. En indbetaling via en digital tegnebog er ikke en direkte overførsel til en spilkonto. Pengene går ind på tegnebogen, tegnebogen tager sit, og først derefter kan beløbet sendes videre til udbyderen. Bliver man i tegnebogen og bruger e-mailadresse og adgangskode som eneste identifikation, er det samtidig den kanal, hvor modtageren ikke får betalingsoplysningerne at se.
Prissætningen er værd at læse, inden tegnebogen vælges på et generelt rygte om, at den er gratis. Veksling af valuta sker med en standardmarkering på 4,49 % på kursen. En overførsel fra en Skrill-konto til en anden koster 2,99 %, dog mindst 0,50 EUR, og for medlemmer af niveauet True Skriller 1,45 %. En tilbageførsel af en betaling koster 25 EUR. Og den konto, der bare bliver liggende, koster 5,00 EUR om måneden, hvis der ikke har været login eller transaktioner i seks måneder eller mere.
Det sidste gebyr er det, der rammer noget andet end spilleadfærd, nemlig adfærd omkring adfærd. En spiller, der sætter sig selv på pause og lader tegnebogen ligge, betaler for pausen. Det er ikke en moralsk dom over tegnebogen; det er dens vilkår, og vilkårene er forudsigelige, hvis man læser dem først i stedet for bagefter.
Veksling er den post, der oftest overrasker i praksis, fordi den sjældent er synlig som en post. En spilkonto i danske kroner hos en dansk udbyder og en tegnebog med euro vil i de fleste tilfælde give en omregning undervejs, og 4,49 % bliver ikke mindre af at blive kaldt en markering frem for et gebyr. Læg den langs den anden ende: udbetaling til en bankkonto koster 2,80 %, dog mindst 3,50 EUR, og udbetaling til Visa eller Mastercard op til 7,50 %, dog mindst 3,50 EUR. For et lille beløb er minimumsbeløbet den afgørende sats, ikke procentsatsen.
Det danske regelsæt gør samtidig noget ved den praktiske opsætning. Betalinger ind på spilkontoen kan kun ske gennem betalingsudbydere, der lovligt udbydes i Danmark, og der kan ikke indbetales kontant. Indbetalinger og vundne gevinster krediteres straks. Der kan ikke overføres mellem spilkontog ved spillerkonti, spillermidler holdes på en adskilt bankkonto, og der må ikke opkræves inaktivitetsgebyr. Det sidste er en forskel, der er værd at bemærke, hvis man sammenligner med tegnebogens egen prisliste: kravet om, at udbyderen ikke må tage et inaktivitetsgebyr, gælder spilkontoen, ikke tegnebogen foran den.
Hvilke metoder de danske bookmakere selv oplyser
De metoder, en dansk tilladelsesindehaver tager imod, står i den enkelte udbyders egne vilkår. Listen over rettigheder på det danske marked er bredere end Skrill: MobilePay, Apple Pay, Dankort, Visa, Mastercard, Maestro, Trustly, Brite, PayPal, Skrill, Neteller, paysafecard, Zimpler og bankoverførsel optræder på tilladelsesindehavernes egne sider.
Hvilke metoder en enkelt udbyder accepterer, er en anden sag end hvad der findes. Bwin viser Apple Pay, Dankort, bankoverførsel, Maestro, Mastercard, Neteller, PayPal, paysafecard, Skrill, Trustly og Visa blandt sine betalingsmetoder. Betinias betalingsside nævner Visa, MasterCard, PayPal, Neteller, Skrill, Zimpler og bankoverførsler, de fleste transaktioner er gebyrfrie, og beløbsgrænserne varierer efter betalingsmetode. Hos Bet25 kan der indbetales med MobilePay og Apple Pay, og udbetalinger går ind på spillerens NemKonto efter 1-2 bankdage.
De tre oplysninger er tre forskellige slags oplysninger, og det er hele pointen. Bwins liste er en liste over metoder og ikke et løfte om pris. Betinias formulering er et generelt udsagn om udbyderens gebyrer og ikke om tegnebogens. Bet25's oplysning er den eneste af de tre, der siger noget om tid, og den siger det om udbetaling til NemKonto og ikke om udbetaling til en tegnebog.
Det sidste er det spørgsmål, en læser af denne slags sider oftest sidder med: kan pengene komme tilbage den samme vej, de kom ind? Svaret ligger ikke i metodernes antal, men i udbyderens vilkår, og det bør læses, før der indbetales, ikke efter der er vundet. Udbetalingstiden er afhængig af, hvilken kanal udbyderen tilbyder, og af om udbetalingen går gennem en tegnebog med egne behandlings- og vekslingstrin undervejs.
Udbetalingstid i praksis: NemKonto, bankdage og valuta
En udbetaling er ikke én begivenhed, den er tre. Først frigiver udbyderen beløbet. Derefter behandler betalingskanalen det. Til sidst lander det på en konto, spilleren faktisk kan bruge.
Det er kun det første trin, en dansk tilladelse regulerer direkte, og det er værd at holde de tre trin adskilt, når man vurderer, hvor hurtigt pengene kommer. Lovens krav om, at indbetalinger og vundne gevinster krediteres straks, handler om krediteringen af spilkontoen; det siger ikke, hvornår en udbetaling forlader udbyderen.
Den danske detalje er NemKonto. Flere tilladelsesindehavere udbetaler kun til spillerens NemKonto, og det binder udbetalingen til den bankkonto, der i forvejen er registreret til offentlige udbetalinger. Bet25's app-beskrivelse angiver 1-2 bankdage til NemKonto. Det er den eneste angivne udbetalingstid i dette materiale, og den gælder Bet25 og ikke de øvrige udbydere.
Bankdage er et ord, der skal læses langsomt. En udbetaling, der frigives fredag eftermiddag, starter ikke nødvendigvis nedtællingen der. Og hvis vejen går gennem en tegnebog i en anden valuta, kommer vekslingen ind som et ekstra trin med sin egen behandlingstid og sin egen markering.
Den praktiske konsekvens er, at en spiller, der vil have pengene hurtigst muligt, bør vælge den samme kanal begge veje, hvis udbyderen tillader det, og vælge den kanal, der lander direkte i kroner på en bankkonto. Tegnebogens styrke er diskretionen — modtageren ser ikke betalingsoplysningerne — og den styrke betales i tid og i veksling. Det er et bytte, ikke et gratis gode.
Gebyrer, kurser og det beløb der står tilbage
Der findes ikke en gebyrfri vej, der også er den hurtigste. Det er den mest praktiske konklusion, man kan drage af de prislister, tegnebogen selv offentliggør.
En indbetaling på 100 kr. via en af de globale kortmetoder udløser 2,50 % i indbetalingsgebyr, altså 2,50 kr., hvis der ikke kommer en minimumsgrænse i vejen. Det er en lille post. Den bliver først stor, når den gentages, og den bliver først interessant, når den lægges sammen med en vekslingsmarkering på 4,49 % i den anden ende.
Sådan bør en spiller regne: det er summen af gebyrerne i begge ender og markeringen undervejs, der afgør, om tegnebogen er den rigtige kanal, og ikke indbetalingsgebyret alene. For en spiller, der indbetaler et par hundrede kroner om måneden, er de 2,50 % småpenge, og de 4,49 % er det, der gør ondt. For en spiller, der flytter tusindvis af kroner, er begge poster reelle, og inaktivitetsgebyret på 5,00 EUR om måneden kan overhale dem begge, hvis tegnebogen ligger stille gennem en pause.
Det skal siges klart, hvad det ikke gælder. Gebyrerne er Skrills og ikke bookmakerens, og en udbyder, der tager imod Skrill, opkræver ikke nødvendigvis noget for det. Betinia skriver, at de fleste transaktioner er gebyrfrie hos dem. Det er udbyderens formulering om sin egen side af transaktionen, og den rører ikke tegnebogens priser.
Bedømmelsen af de tre udvalgte bookmakere: kriterier, spredning og hvad de enkelte tal dækker
Et tal på en væddemålskupon kan læses på to måder, og begge er nødvendige. Hvad betaler den tilbage, hvis den går ind, og hvor meget af hver indsat krone beholder udbyderen i det marked, kuponen er sat i?
Det andet tal kaldes marginen, og det er det tal, der er sværest at se og lettest at overse. Den udtrykkes ikke som et beløb på nogen kvittering. Man kan finde den ved at tage samtlige udfald i ét marked, lægge de omvendte odds sammen og dividere 1 med summen; resultatet er markedets udbetalingsandel, og marginen er 100 % minus den. Det er den eneste definition, der er brug for her, og det er den, der gør en pris sammenlignelig med en anden pris.
Et eksempel gjort færdigt: en dansk decimaloddset pris på 1,85 på et udfald med to mulige udfald, hvor det andet udfald står i 2,05. De omvendte odds er 0,5405 og 0,4878, summen er 1,0284. Ud af hver indsat krone i det marked går der altså 97,24 % tilbage til spillerne i alt, og forskellen, 2,76 %, bliver hos udbyderen. Det er marginen i dette ene marked og i ingen andre. Over/under er et andet marked med en anden margin, handicap et tredje, kombinationsspil et fjerde.
Det eksempel er vores eget regnestykke og ikke en pris, vi har hentet fra en udbyder. Det skal stå klart, fordi der er forskel på at demonstrere en formel og at påstå et pristilbud. Vi har ikke et datagrundlag for at opgøre marginen i væddemålsmarkederne hos de tre udvalgte bookmakere på en bestemt dato, og derfor står der ingen tal i den sammenligning. Formlen kan enhver bruge på sin egen kupon; det er pointen.
De tre udbudte bookmakere, deres tilladelse og deres egne vilkår
| Bookmaker | Indehaver af dansk væddemålstilladelse | Hvad udbyderens egne vilkår oplyser om Skrill |
|---|---|---|
| Bwin | ElectraWorks Limited (Bwin) | Skrill står på udbyderens liste over betalingsmetoder |
| Betinia | Denix Limited | Skrill står på udbyderens betalingsside |
| Mr Green | Mr. Green Limited | Skrill oplyses ikke i udbyderens egne materiale |
Nuancen ligger i tredje kolonne, og den skal læses som det, den er. De to første rækker bygger på, hvad udbyderne selv skriver. Den tredje række bygger ikke på, at Skrill er udelukket hos Mr Green; den bygger på, at Mr Greens eget materiale ikke oplyser noget om emnet. Forskellen er ikke akademisk. En læser, der tager den tredje række som et nej, konkluderer noget forkert; en læser, der tager den som et åbent spørgsmål, ved præcis, hvor svaret skal findes — i udbyderens egne vilkår.
Det er den tredje kolonne, der også er den korteste, og det er ikke en fejl i tabellen. Det er den faktiske tilstand på markedet: de fleste udbydere oplyser deres betalingsmetoder, men de færreste oplyser noget om en enkelt metode ud over at nævne den.
Tilladelseskolonnen skal læses med samme omhu. Det er selskaber og ikke varemærker, der står der, og det er hele grunden til, at kolonnen er med. Står man med en udbyder hos en autoriseret betalingsformidler og et brandnavn på skærmen, er det selskabet i denne kolonne, man skal finde på listen.
Sådan læser man forskellene på de tre
Forskellen mellem de tre rækker er ikke en forskel i kvalitet, og den er ikke et spørgsmål om, hvor mange kort der ligger i butikken. Bwin og Betinia oplyser begge, at de tager imod Skrill, og det er en oplysning af samme type. Mr Greens materiale siger ingenting om emnet.
Det er værd at være ærlig om, hvor tynd forskellen er. En oplysning om, at en betalingsmetode accepteres, siger ikke, at indbetalingen er gratis, at den er øjeblikkelig, eller at udbetalingen kan gå samme vej. Den siger, at metoden findes. Bwin oplyser eksempelvis både Neteller og PayPal blandt metoderne, og de to konkurrerer om det samme behov som tegnebogen. Skrill er en metode blandt elleve, ikke et særligt kendetegn.
Den spredning, der reelt findes mellem danske udbydere, ligger derfor et andet sted end i betalingsmetoderne. Den ligger i udbetalingsvejen og i, hvilket selskab der bærer tilladelsen. Det er de to ting, der bør afgøre valget, og de to ting, den næste del af siden handler om.
Overblik: grundprincippet bag det danske marked og hele billedet samlet
To principper holder det hele på plads, og de kan skrives på en linje. Tilladelsen afgør, hvem der må tage imod indsatsen, og udbyderens egne vilkår afgør, hvordan pengene kommer ind og ud igen. Alt andet på siden hænger på de to sætninger, og det er derfor, rækkefølgen i det følgende ikke er tilfældig.
 Skrill har ifølge sin egen hjemmeside været i drift siden 2001.
Lovens rammer for markedsføring og bonusser, kort fortalt
Bonusreglerne i bekendtgørelsen om online væddemål er blandt de strammeste i Europa, og for en spiller er de en direkte beskyttelse mod de værste varianter af velkomsttilbud. Vilkårene skal stå klart oplyst ved tilbuddet, og bonusen skal udbetales, så snart de er opfyldt. Værdien må højst være 1.000 kr., et eventuelt krav om indbetaling eller indsats skal svare til 100 % af bonusværdien, og gennemspilskravet må højst være 10 gange indbetalingen eller indsatsen plus bonusen tilsammen. For provisionbaserede væddemål må kravet højst være halvdelen af den betalte provision. Gevinster, der er vundet af en bonus, må ikke pålægges et gennemspilskrav. Der skal vises et gennemregnet eksempel i spillets valuta, hvor der er et gennemspilskrav, kvalificerede væddemål tæller 100 %, og spilleren skal have mindst 60 dage.
Kravene om ligebehandling er en selvstændig bestemmelse. En bonus skal tilbydes alle i et bestemt bånd eller efter et andet fast kriterium, så mindst 100 spillere kvalificerer sig, og inaktivitet må ikke være et kriterium. Minimumsodds på bonusvæddemål er derimod udbydernes egne vilkår og ikke en lovbestemt regel.
Unibets velkomstbonus er 100 % op til 1.000 kr. til nye spillere og kræver en minimumsindbetaling på 40 kr.; bonussen er knyttet til et omsætningskrav. Det er et tilbud af den type, reglerne tillader, og det er samtidig et godt eksempel på, hvorfor gennemspilskravet er den sætning, der skal læses først. Et omsætningskrav er ikke et gebyr, men det er en betingelse, og en betingelse, der ikke er læst, er en betingelse, der ikke er overholdt.
Markedsføringsreglerne gælder ved siden af. Markedsføring skal fremstille gevinstmuligheden korrekt og afbalanceret, præsentere spil som underholdning, ikke være rettet mod børn og unge under 18 i design og medievalg, undgå kendte personer, der urigtigt antyder, at spil har bidraget til deres succes, og undgå at antyde, at spil løser økonomiske problemer. Alder, myndighedens hjælpelinje, muligheden for selvudelukkelse i ROFUS og myndighedens mærke skal stå i al markedsføring, og der må ikke markedsføres over for udelukkede spillere.
En reform er annonceret, men ikke vedtaget. Den politiske aftale »Spilpakke 1: Et mere ansvarligt spilmarked« blev indgået den 24. oktober 2025, og lovforslaget L 127, der blev fremsat den 25. februar 2026, indeholdt blandt andet et forbud mod spilreklamer i tv og streaming fra ti minutter før til ti minutter efter en live-sportsudsendelse, ansvar for partnere og influenter og et forbud mod personer under 25 i reklamer. Forslaget bortfaldt, da der blev udskrevet folketingsvalg, og der er ikke fundet et genfremsat forslag. Det er en politisk aftale og ikke lov, og det bør stå klart for enhver, der regner med de kommende regler.
Hvorfor udbydernes egne vilkår er hele grundlaget
Der findes ingen offentlig kilde, der opregner, hvilke betalingsmetoder den enkelte danske bookmaker tager imod. Det gør vilkårene til det eneste sted, svaret findes, og det er en strukturel egenskab ved markedet og ikke en tilfældighed i denne gennemgang.
Det er værd at forstå, hvorfor det er sådan. Metoderne er en forretningsmæssig beslutning hos den enkelte udbyder og ikke en oplysning, myndigheden indsamler eller offentliggør. Listen over tilladelsesindehavere oplyser selskab, domæner og spiltyper. Den oplyser ikke, om tegnebogen er velkommen. De to oplysninger lever i hver sin verden.
For en spiller betyder det en konkret procedure, og den er kort. Find selskabet på tilladelseslisten og kontrollér, at tilladelsen omfatter væddemål og ikke kun kasino. Åbn derefter udbyderens betalingsside og læs, hvilke metoder der står der, og hvad der står om gebyrer og grænser. Læs til sidst udbetalingsafsnittet, og find ud af, om udbetalingen går til NemKonto, til samme metode som indbetalingen, eller til en tegnebog med egne behandlingstrin. Det er den rækkefølge, der virker, og den kan gennemføres på få minutter.
Kryptovaluta hos danske tilladelsesindehavere er et åbent spørgsmål. Der er ingen officiel kilde, der fastslår, om det er tilladt eller forbudt, og spørgsmålet bør derfor stilles til udbyderen selv og ikke afgøres på et websted. Tilladelsesrammen er bygget op om MitID, CPR-nummer og NemKonto, og det er de tre ting, en spiller bør forvente at møde uanset betalingsmetode.
Formidling af betalinger til og fra en ulovlig udbyder er i øvrigt ikke tilladt efter spilleloven, og det arbejdsredskab, myndigheden faktisk bruger, er DNS-blokering. En offentliggjort liste eller en dokumenteret sag om banker, der blokerer efter bestemmelsen, findes ikke i det materiale, der er læst her. Det er ikke et argument for, at det ikke sker; det er et argument for at lægge vægten på det, der faktisk kan kontrolleres.
Hvad en spiller skal tjekke i rækkefølge, før første indbetaling
Den praktiske orden er kort, og det er den orden, de foregående afsnit har bygget op mod.
Find selskabet bag brandet på Spillemyndighedens liste, og kontrollér at tilladelsen omfatter væddemål. Sæt indbetalingsgrænsen pr. dag, uge eller måned, inden der spilles; den skal sættes, den kan sænkes med øjeblikkelig virkning, og en hævning virker først efter tidligst 24 timer. Verificér identiteten inden for 30 dage, så kontoen ikke lukkes og eventuelle gevinster ikke tilfalder udbyderen. Læs bonusvilkårene, hvis en bonus bruges, med gennemspilskravet først. Og læs udbetalingsafsnittet, inden der indbetales, så udbetalingsvejen er kendt, før den skal bruges.
Tilføj ét punkt, som intet af det ovenstående dækker. Hvis pengene skal gennem en tegnebog, bør tegnebogens prisliste læses som en del af tilbuddet. Med 2,50 % i indbetaling, op til 7,50 % i udbetaling til kort, 2,80 % til bankkonto og en valutamarkering på 4,49 % er tegnebogen en udbyder i egen ret, og den skal bedømmes som sådan. Det er her, rigtige penge forsvinder uden at stå på nogen væddemålskupon.
Skat, gevinster og den stilling en dansk spiller står i
Gevinsten fra et væddemål udregnes af indsats og odds. Ved et enkeltspil ganger man indsatsen med oddsene for at få det beløb, der betales tilbage ved et vindende væddemål; nettoprofit'en er indsatsen ganget med oddsene minus én. Satser man 100 kr. til odds 1,85, betaler et vindende væddemål 185 kr. tilbage, og profitten er 85 kr. I et kombinationsspil ganges oddsene for benene sammen til én samlet pris, og dermed stiger både tilbagebetalingen og risikoen.
De 185 kr. er den tilbagebetaling, som formlen giver, og ikke et løfte om, at væddemålet går ind. Det er værd at skrive, fordi forskellen mellem 185 kr. og 85 kr. er den forskel, en spiller skal kunne se på kuponen, og fordi en tilbagebetaling ikke siger noget om sandsynligheden for at få den.
Skatten er den anden halvdel af billedet, og her er den danske model usædvanlig enkel for spilleren. Gevinster fra en dansk tilladelsesindehaver er skattefrie, og der skal ikke indberettes noget, fordi udbyderen betaler afgiften. Satsen er 28 % af bruttospilleindtægten — indsatser minus gevinster — og de 28 % nedsættes ikke af bonusudgifter eller markedsføringsomkostninger. Indberetningen er månedlig med forfald den 15. i den følgende måned, og satsen er 28 % for 2026 og 2027. Hesteafgiften på 6 % og tilsynsgebyret er separate poster.
Gevinsten fra en udbyder uden dansk tilladelse er kun skattefri, hvis fire betingelser alle er opfyldt: udbyderen er hjemmehørende i et EU-/EØS-land, har tilladelse til at udbyde spil, spillet er godkendt og ført tilsyn med af en offentlig myndighed, og det samme spil kan lovligt udbydes i Danmark. Falder én, er gevinsten skattepligtig. En EU-/EØS-licenseret udbyder uden dansk tilladelse er derfor ikke automatisk skattefri, og et offshore-websted er ikke skattefrit pr. automatik. Er gevinsten skattepligtig, tælles kun nettogevinsten med: en gevinst på 1.000 kr. på et væddemål på 100 kr. beskattes af 900 kr. og angives i rubrik 20 (Anden personlig indkomst) i årsopgørelsen. Om tab på andre væddemål må modregnes, vides ikke. Den stilling bør man tage med Skattestyrelsen eller en revisor, og ikke med et websted.
Tilbage står den sammenligning, de tre rækker faktisk understøtter. En dansk tilladelse giver ROFUS, MitID-oprettelse, en indbetalingsgrænse sat før spil, regler om bonusser, dansksproget service og skattefrie gevinster. En udbyder uden dansk tilladelse giver ingen af delene, kan rammes af DNS-blokering, og operatøren kan straffes efter spilleloven. Det er grunden til, at tilladelsen står øverst i den her slags gennemgang, og ikke en betalingsmetode.
De udvalgte bookmakere og hvad deres vilkår viser
Alle tre står på Spillemyndighedens liste med tilladelse til væddemål efter § 11. Tilladelsen er det fælles grundlag, og den er samtidig det eneste fællestræk, man kan tage for givet på forhånd. Derfra skiller de sig ad i måden, pengene kommer ind, og i hvad deres eget materiale oplyser.
Bwin: den brede betalingsliste hos en dansk tilladelsesindehaver
Selskabet bag bwin.dk er ElectraWorks Limited, og tilladelsen til væddemål står i selskabets navn. Det er den første række i en kontrol, og det er den, der bliver sprunget over.
Bwins betalingsmetoder er den mest omfattende liste blandt de tre: Apple Pay, Dankort, bankoverførsel, Maestro, Mastercard, Neteller, PayPal, paysafecard, Skrill, Trustly og Visa. Elleve metoder, og Skrill er én af dem.
Elleve metoder er ikke elleve gange så godt. En lang liste er et udtryk for, at udbyderen har valgt at dække mange betalingsvaner, og praktisk betyder det, at langt de fleste spillere kan finde en metode, de kender. Det er et argument for bekvemmelighed, ikke for pris.
Prisen står ingen steder i listen. At Skrill optræder blandt metoderne siger ikke, at indbetalingen er gratis, hvor hurtigt den behandles, eller om udbetalingen kan gå samme vej. De oplysninger skal findes i udbyderens vilkår, og de skal læses for den enkelte metode og ikke for listen som helhed.
Bwin har Neteller og PayPal med i samme liste, og de to konkurrerer om præcis det samme behov som tegnebogen. Ser man på listen alene, er der ingen grund til at foretrække den ene digitale tegnebog frem for den anden; det er prisen og behandlingstiden, der afgør det, og de står ikke der.
Vurderingen af bwin lander på listen som et spørgsmål om dækning og ikke om merpris: en spiller, der vil bruge Skrill ved siden af en kortbetaling og skifte efter behov, har de fleste veje åbne her, mens den, der vil betale mindst muligt for selve flytningen af pengene, ikke får svar ud af metodernes antal.
Betinia: Skrill i vilkårene og en udbyder uden prisløfter på tegnebogen
Bag Betinia står Denix Limited med tilladelse til væddemål, og det er den oplysning, en dansk spiller skal kunne finde, hvis der opstår en tvist.
Betinias betalingsside nævner Visa, MasterCard, PayPal, Neteller, Skrill, Zimpler og bankoverførsler. Udbyderen oplyser samtidig, at de fleste transaktioner er gebyrfrie, og at beløbsgrænserne varierer efter betalingsmetode.
»De fleste transaktioner« er en formulering, der skal læses præcist. Den siger, at der findes undtagelser, og den peger på beløbsgrænserne som det sted, hvor metoderne adskiller sig. Den siger også kun noget om udbyderens egne gebyrer. Hvad tegnebogen tager, står i tegnebogens prisliste og ikke i udbyderens.
At Skrill står i listen, og at de fleste transaktioner er gebyrfrie, er to forskellige udsagn, der let smelter sammen, når man læser siden hurtigt. De bør holdes ad. Udbyderen kan sagtens tage nul for at modtage en Skrill-indbetaling, mens tegnebogen tager 2,50 % for at sende den.
Beløbsgrænserne er den anden fælde. De varierer efter metode, og det betyder, at en tegnebog med en anden grænse end et kort kan være den metode, der begrænser, hvor meget der kan sættes ind på én gang. For en spiller, der vil flytte et større beløb ind ad gangen eller ud i et stræk, er det grænsen og ikke gebyret, der bestemmer.
Denne udbyders profil i denne sammenhæng er den stilfærdige: Skrill er til stede i vilkårene, og spørgsmålet om, hvor mange penge der kan flyttes ad gangen, afgøres af den enkelte metodes beløbsgrænse, som den står hos udbyderen.
Mr Green: tilladelsen er der, men tegnebogen er ikke oplyst
mrgreen.dk drives af Mr. Green Limited, et selskab med tilladelse til online kasino og væddemål og med de registrerede domæner mrgreen.dk og mrgreen.com. Tilladelsen til væddemål er altså på plads, og det er den, der gør brandet relevant i en gennemgang af danske bookmakere.
Om Skrill oplyser udbyderen ikke noget i sit eget materiale. Det betyder ikke, at metoden er afvist, og det skal siges tydeligt, fordi den modsatte læsning er den nemme at falde for. Det betyder, at spørgsmålet skal stilles til Mr Green, og at svaret findes hos udbyderen og ikke hos en tredjepart.
Det er i sig selv en skelnen, der er værd at holde fast i, fordi den er den samme, som gælder for de fleste udbydere på markedet. Oplysninger om betalingsmetoder er spredt, og den enkelte udbyder opdaterer sin egen side og ikke nogen andens.
En spiller, der har Skrill som sin foretrukne metode og gerne vil bruge Mr Green, bør derfor gøre præcis det, den omvendte situation kræver af en spiller hos bwin: åbne udbyderens betalingsafsnit, læse, hvad der står om metoder, gebyrer og grænser, og stille spørgsmålet, hvis svaret ikke er der. Det tager et par minutter og koster ikke noget, og det er den samme rækkefølge, som gælder for enhver metode.
Det, der står tilbage, er altså et brand med en dansk væddemålstilladelse hos Mr. Green Limited og uden en offentliggjort oplysning om tegnebogen. Den, der lægger vægt på at kunne dokumentere betalingsvejen i udbyderens egne ord, bør spørge først og derefter beslutte.
Ofte stillede spørgsmål
Hvilke betalingsmetoder kan man regne med hos en bookmaker med dansk tilladelse?
MobilePay, Apple Pay, Dankort, Visa, Mastercard, Maestro, Trustly, Brite, PayPal, Skrill, Neteller, paysafecard, Zimpler og bankoverførsel optræder på tilladelsesindehavernes egne sider. Hvilke metoder den enkelte udbyder faktisk tager imod, står i den udbyders vilkår, og betalinger ind på kontoen kan kun ske gennem betalingsudbydere, der lovligt udbydes i Danmark.
Hvilken indbetalingsgrænse skal man sætte hos en bookmaker med dansk tilladelse?
Spilleren sætter selv grænsen pr. dag, uge eller måned, før der kan spilles. Ugen løber mandag til søndag, måneden er kalendermåneden, og udbetalinger modregnes ikke. En sænkning virker straks, mens en hævning først har virkning efter tidligst 24 timer.
Hvordan kontrollerer man, at en bookmaker har dansk tilladelse?
Man finder selskabet bag brandet på Spillemyndighedens liste over spiludbydere med tilladelse og kontrollerer, at tilladelsen omfatter væddemål efter § 11 og ikke kun online kasino efter § 18. Et domæne beviser intet, og tilladelsen følger selskabet, ikke varemærket.
Hvor gammel skal man være, og hvad kontrolleres ved oprettelsen?
Mindstealderen er 18 år, og oprettelsen sker med navn og CPR-nummer eller en tilsvarende identifikator. Et elektronisk ID, i praksis MitID med et sikkerhedsniveau svarende til betydelig eller højere, bruges ved oprettelsen og ved første login fra en ny enhed, og udbyderen må ikke give kredit.
Er gevinster fra væddemål skattefrie i Danmark?
Gevinster hos en dansk tilladelsesindehaver er skattefrie, og der skal ikke indberettes noget, fordi udbyderen betaler afgiften. Hos en udbyder uden dansk tilladelse er gevinsten kun skattefri, hvis udbyderen er hjemmehørende i EU eller EØS og de øvrige betingelser er opfyldt.
Hvordan regner man gevinsten ud fra indsats og odds?
Ved et enkeltspil ganges indsatsen med oddsene, og det giver det beløb, et vindende væddemål betaler tilbage; profitten er indsatsen ganget med oddsene minus én. Spilles 100 kr. til odds 1,85, betaler væddemålet 185 kr. tilbage ved en gevinst, og profitten er 85 kr.
Har Skrill en tilladelse — og til hvad?
Tegnebogens egne tilladelser er noget andet end bookmakerens. Skrill Limited og Paysafe Financial Services Limited er begge autoriseret af den britiske Financial Conduct Authority efter Electronic Money Regulations 2011, med FRN 900001 og FRN 900015. Skrill er desuden registreret hos den britiske tilsynsmyndighed som kryptoaktivfirma.
Det er pengeinstitutionel regulering, ikke spilletilladelser. Skrills egne oplysninger fortæller, at tjenesten har været i drift siden 2001, og at tegnebogen fungerer ved, at betaling online sker alene med e-mailadresse og adgangskode, så modtageren aldrig ser brugerens betalingsoplysninger. Den beskyttelsesmodel er reel, og den er en af grundene til, at tegnebogen har overlevet i tyve år i en branche med kortlevende betalingsløsninger.
For en dansk spiller er tegnebogens tilladelse dog ikke det certifikat, der betyder noget. Den betaler ikke spilleren tilbage, hvis bookmakeren går i rekonstruktion, og den skaffer ikke en dansk spiltilladelse. Det sidste ord om, hvorvidt der må spilles, ligger hos det selskab, spilkontoen tilhører.